
 بیمه ای
پوریا مبینی
بیمه ایپاسخهای داده شده در تالارگفتمان
-
بخش پنجم
حجم اينترنت چقدر است؟
يكي از راههاي اندازه زدن حجم و بزرگي اينترنت، مقدار اطلاعاتي است كه در آن به اشتراك گذاشته ميشود؛ حدود پنج اگزابايت در روز. اگر نميدانيد اين عدد يعني چه، به اين مثال توجه كنيد؛ پنج اگزابايت تقريبا برابر حجم 40 هزار فيلم دو ساعتي در ثانيه است! براي انتقال دادن اين حجم از داده به كلي سيم و كابل نياز است.
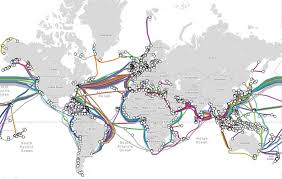
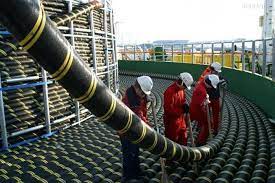
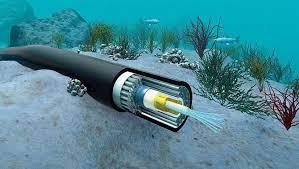
صدها هزار كيلومتر كابل از مرزها ميگذرند و حجمي بسيار بيشتر بر بستر دريا ميخوابند تا جزيرهها و قارهها را به اينترنت وصل كنند. حدود 300 كابل زيردريايي به ضخامت شلنگ آبياري از اينترنت امروزي پشتيباني ميكنند.
در بسياري از اين كابلها دستههاي فيبر نوري هر كدام به قطر يك تار موي انسان اطلاعات را با سرعت نور به اين سو و آن سوي دنيا ميبرند.
يكي از طولانيترين كابلهاي اينترنت در دنيا بيش از 19 هزار كيلومتر طول دارد و كاليفرنيا را به سنگاپور، هنگكنگ و ديگر نقاط آسيا پيوند ميدهد.
سال 2008 خراب شدن دو كابل دريايي نزديك بندر اسكندريه مصر ميليونها كاربر را در آفريقا، آسيا، خاورميانه، هند و پاكستان تحت تاثير قرار داد.
سال گذشته هم يكي از فرماندهان ارشد دفاعي بريتانيا هشدار داد روسيه ميتواند با خرابكاري كردن در كابلهاي دريايي تهديدي بزرگ براي تجارت جهاني و فضاي اينترنت در دنيا باشد.

-
بخش چهارم
اینترنت، بخش اصلی فضای سایبر:
یکی از اصلیترین قسمتهای فضای سایبر “اینترنت” می باشد، با توجه به اهمیت آن بهتر است ابتدا شناختی از این مقوله داشته باشیم. اينترنت که در دهه 1960 توسط پنتاگون (فرماندهی وزارت دفاع ایالات متحده آمریکا) پایهریزی شد، شبكهاي گسترده است كه رايانههای سراسر جهان در شركتها، دولتها، دانشگاهها و ديگر سازمانها را به هم مرتبط مینماید.
اين شبكه از انبوه كابلها، رايانهها، مراكز داده، روترها، سرورها، ماهوارهها و… ایجاد شده تا به وسیله آن اطلاعات از هر نوع در سراسر کره زمین و حتی جهان هستی گردش داشته باشد. اینترنت جزء آن دسته از تکنولوژیهایی میباشد که سریعترین رشد و بیشترین تأثیر را بر زندگی جوامع بشری داشته است. اين همان امکانی است که خریدهای آنلاین، گفتگوهای تصویری از راه دور، خدمات بانکی همراه و… را برای ما مهیا کرده است.
مطمئناً یکی از دلایل رشد گسترده اینترنت در جهان امکان استفاده سریع، کم هزینه و آسان آن برای کاربران میباشد، شما با لمس گوشی موبایل، یا زدن دکمه موس و کیبورد رایانه خود وارد یک دنیای بی انتها میشوید، دنیایی که ظاهری ساده داشته ولی در باطن دارای آنچنان پیچیدگیهایی است که به نظر میتوان تاریخ تکنولوژی را به قبل و بعد اختراع اینترنت تقسیم نمود.
-
در قراردادهای بیمهای، بیمهگزار شخصی است که قرارداد بیمه را منعقد و پرداخت حق بیمه را تعهد میکند به عبارت دیگر، شخصی است که تقاضای بیمه یا پیشنهاد بیمه را امضا و به بیمهگر، نماینده یا کارگزار بیمه تسلیم میکند و پرداخت حق بیمه مربوطه را به عهده میگیرد.
اصطلاح «بیمهگزار» در قانون ۳۶ مادهای بیمه، مصوب ۱۳۱۶ مجلس، به تعداد ۲۱ بار بهطور مکرر آورده شده و حاکی از اهمیت این شخص در قراردادهای بیمه است. بنابراین در نگارش قراردادها، فرمها و نامهها و سایر اسناد چاپی لازم است به درستی نوشته شود.
لفظ «گزاردن» به معنی بجا آوردن، عمل کردن و شرح دادن است از قبیل سپاسگزار، کارگزار، خدمتگزار و… اما لفظ «گذاشتن» به معنی قراردادن چیزی در جایی است. در دوران پهلوی و ساسانی هم، برای این دو کلمه، دو معنی جداگانه وجود داشته و «بیمهگزار» شخصی است که عملی را انجام میدهد که آن، عقد قرارداد بیمه با بیمهگر است.
بنابراین، در نگارش، این اصطلاح باید با حرف «ز» نوشته شود و بیمهگزار بیمه را در جایی نمیگذارد که با حرف «ذ» نوشته شود. باید دانست که وظیفه بیمهگزار تنها امضای قرارداد بیمه و پرداخت حق بیمه نیست، بلکه وظایف و تعهدات بیمهگزار تا پایان قرارداد بیمهای همواره وجود داشته و دارد.
پس درست بنویسیم: “بیمهگزار”
-
بخش سوم
ضرورت شناخت فضای سایبری و ریسک های آن
صبح که از خواب بر میخیزیم خودآگاه یا ناخودآگاه با برداشتن تلفن همراه خود به سادگی وارد فضای سایبر میشویم، این ورود طیف گستردهای از کاربرد را در بر میگیرد، از سادهترین شکل مانند بررسی شبکههای اجتماعی و پیام دوستان، بازی های آنلاین، نرم افزار های بانکی و… تا شکل پیچیده آن در انجام امور محوله شغلی یا در سازمانها، پس چه بخواهیم چه نخواهیم فضای سایبری به جز جدایی ناپذیر زندگی انسان ها تبدیل شده است.
این امکان در کنار خدمات فراوانی که به انسان ارائه میدهد همچون سایر امکانات مثلاً اتومبیل، مخاطراتی هم برای استفاده کنندگانش خواهد داشت.
یکی از وجوه تمایز این ساخته دست بشر با سایر ابزارها، غیرملموس بودن استفاده از آن میباشد که همین موضوع شناخت این فضا، مزایا و خطراتش را دشوار می نماید. در روزهای آتی بیشتر از فضای سایبر، مزایا و مخاطرات آن خواهیم گفت.
-
بخش دوم
سایبر و فضای سایبر
سایبر پیشوندی است برای توصیف یک شخص، یک شی، یک نظر، یا یک فضا که مربوط به دنیای کامپیوتر و اطلاعات است. اصطلاحات زیادی از این کلمه به وجود آمده است که از مهمترین آنها می توان به این موارد اشاره نمود:
- فضای سایبر(Cyberspace)،
- شهروند سایبر(Cybercitizen)،
- پول سایبرCyber cash))،
- جنگ سایبر(Cyber War)و غیره.
فضای سایبر(Cyberspace)
عبارت “فضای سایبر” را نخستین بار یک نویسنده به نام ویلیام گیبسون(William Gibson)در سال 1984 به کار برده است. فضای سایبری را می توان اینگونه تعریف کرد:
مجموعه ای از ارتباطات میان انسان ها که از طریق وسایل ارتباطی، مانند کامپیوتر و… صورت میپذیرد و مسافت جغرافیای در آن نقشی ندارد.
منبع: اینجا
-
پوریا مبینی
عضو29 اردیبهشت 1400 در 4:19 بعد از ظهر در پاسخ به: فرخوان پیشنهادهای اصلاحی برای بازنگری آیین نامه شماره 87 شورای عالی بیمهاستاد گرامی
جناب آقای عظیمی
با سلام
در خصوص موضوع مطرح شده توسط جنابعالی مواردی را خدمتتان عرض می نمایم، خوشحال خواهم شد نظر شما و سایر دوستان را هم در این خصوص بدانم.
1- در فصل پنجم– ماده 12 این آئین نامه بهتر است حق بیمه بارنامه هایی که تا تاریخ درخواست فسخ تسویه حساب نشده اند، تعیین تکلیف گردند.به نظر این ماده جهت تعبیر و تفسیر های مختلف باز می باشد.
2- ضرورت وجود ماده 15، آنهم در شرایط عمومی این بیمه نامه چیست؟ آیا با روح و اصول بیمه و فلسفه تشکیل صندوق بیمه مطابقت دارد؟
3- در مواجهه با حمل و نقل بین المللی و خسارات مرتبط با آن قانون مرجع(کنوانسیون، پروتکل و…) تعیین تکلیف نشده است.
4- تعریف و مشخص کردن محدوده جغرافیای تحت پوشش این بیمه نامه در آئین نامه مذکور صورت نگرفته است.(تا حدودی مرتبط با بند 3)
5-در نظر گرفتن اهرم نظارتی جهت جلوگیری از تخلف و
تقلب احتمالی از طریق بارنامه های ابطالی، در شرایط عمومی این بیمه نامه پیشنهاد می شود.با تشکر-پیروز و سربلند باشید
-
پوریا مبینی
عضو15 اردیبهشت 1400 در 2:11 بعد از ظهر در پاسخ به: آشنایی با بیمه مسئولیت مدیران و سرپرستان D&Oبا سلام و احترام
ضمن تشکر از زحمات حضرتعالی، به نظر بنده نیز این بیمه نامه بازار بالقوه بسایر خوبی را داراست، البته در حال حاضر ارائه آن به صورت انحصاری در اختیار یکی از شرکت های فعال در صنعت بیمه می باشد.البته با توجه به شایسته سالاری زیاد!!!! 🧐در انتصابات کشور مطمئناً ریسک بالایی را به دنبال خواهد داشت.
-
پوریا مبینی
عضو30 آذر 1399 در 4:04 بعد از ظهر در پاسخ به: بيمه مسئوليت اشتباه و خطا براي كارشناسان بيمهبا سلام خدمت سرکار خانم ترکی به نظر در این نوع ریسک تمیز دادن سهل انگاری و قصور از عمد و تخلف مقداری سخت بوده و عملاً ریسک بیمه پذیری به نظر نمی رسد.
-
عالی بود ….
-
با سلام، آقای خدا پناهی به نکته خیلی خوبی اشاره فرمودید، خوشحال می شم پاسخ صاحب نظران این حوزه را بدونم.
-
در این بین چرا حق خودروسازان محترم که تولیدات بی کیفیت آنان مسبب بسیاری از حوادث تلخ و ناگوار است دیده نشده؟🧐
-
پوریا مبینی
عضو3 خرداد 1400 در 11:57 قبل از ظهر در پاسخ به: فرخوان پیشنهادهای اصلاحی برای بازنگری آیین نامه شماره 87 شورای عالی بیمهاستاد گرامی ضمن تشکر از پاسخ حضرتعالی، از راهنمایی های شما استفاده کردم ولی در خصوص بند 2 و ضرورت وجود آن در شرایط عمومی این بیمه نامه قانع و توجیه نشدم.اگر فقط بحث را در حوزه بیمه های مسئولیت داشته باشیم ممکن است بیمه گر در خیلی از رشته های بیمه مسئولیت و به دلایل مختلف کاملاً از وضعیت بیمه گذار مطلع نباشد و حق بیمه بیشتری را دریافت کرده باشد. لذا این مقوله را در خیلی از رشته های دیگر می توان کاربردی کرد.از جنبه بازاریابی با جنابعالی موافقم به نظر می توان استفاده از این Option را با یک طیف مشخص به شرکت ها تفویض کرد تا آنها با گنجاندن در شرایط خصوصی بیمه نامه ها جهت بازاریابی و احقاق حق بیمه گزاران از آن بهرهمند گردند.
-
پوریا مبینی
عضو18 اردیبهشت 1400 در 2:36 بعد از ظهر در پاسخ به: آشنایی با بیمه مسئولیت مدیران و سرپرستان D&Oجناب آقای دکتر فتحی
با سلام و احترام
ضمن تشکر از راهنمایی های حضرتعالی، انحصار مطرح شده به دلیل طراحی و عرضه اولیه این محصول توسط شرکت بیمه ملت و براساس آئین نامه های بیمه مرکزی ج.ا.ا برای مدت 5 سال بوده است، که به فرمایش جناب عظیمی این مدت نیز به پایان رسیده و در حال حاضر کل صنعت می توانند این محصول را عرضه نمایند، لیکن استقبال خوبی از این محصول نشده، شاید دلیل آن همچنان غریب بودن و ابهامات زیاد این محصول باشد که شبکه های فروش و گاهی خود بیمه گران علاقه مند به توسعه آن نبوده اند.
پیروز و سربلند باشید
-
پوریا مبینی
عضو11 اردیبهشت 1400 در 1:42 بعد از ظهر در پاسخ به: کلوز های جدید بیمه مسئولیت کارفرما در قبال کارکنانبا سلام خدمت سروران گرامی، به نظر اینجانب این تصمیم در گام اول با روح بازار آزاد و ارائه نرخ های رقابتی از سوی شرکت های فعال در صنعت بیمه در تضاد بوده و در گام دوم با محدود کردن پوشش های تکمیلی قاعداتاً موجب لطمه خوردن استفاده کنندگان نهایی آن خواهد شد. در کل این حرکت با سیاست های رقابتی منطبق نمی باشد.مشکل بزرگ دیگر پیچیدگی ها، ابهامات و مشکلات بی شماری خواهد بود که برای بیمه گران و بیمه گزاران و زیاندیدگان در مواجه با سیستم قضائی کشور (هرچند در یک بازه زمانی مشخص) پیش خواهد آمد.نقطه ضعف تصمیمات از این دست این نکته می باشد که در جلسات یا در فرآیند های تصمیم گیری همه طرف های ذی نفع مشارکت ندارند به طور مثال می توانست در کمیته تصمیم گیری این حوزه نمایندگان نهادی های از این دست یا سازمان حمایت از مصرف کنندگان و… حضور داشته باشند.در نهایت این اقدام شدیداً کیفیت خدمات ارائه شده صنعت بیمه در حوزه بیمه های مسئولیت را کاهش می دهد.و کیفیت چیست: میزان بر طرف شدن نیازهای مشتریان!!!
-
جناب الفتی با سپاس فراوان از راهنمایی حضرتعالی، بسیار عالی بود.پیروز و سربلند باشید.
-
با تشکر از لطف و حسن توجه جنابعالی.از نظر شما بهره بردم.پیروز و سربلند باشید
-
پوریا مبینی
عضو30 آذر 1399 در 4:02 بعد از ظهر در پاسخ به: بيمه مسئوليت اشتباه و خطا براي كارشناسان بيمهبا سلام خدمت جناب آقای آرام فر بیمه نامه اشاره شده از بیمه نامه های قابل ارائه شرکت بیمه ملت (البته با شرایط خاص) برای مدیران ارشد سازمان ها و در موارد خاص می باشد.
-
پوریا مبینی
عضو2 آذر 1399 در 11:10 قبل از ظهر در پاسخ به: آیا قوانین تصادفات رانندگی با مبانی بیمهای و نیاز روز جامعه همخوانی دارد؟ممنون جناب توژان از نظر ارزشمند شما.
-
پوریا مبینی
عضو11 آبان 1399 در 10:26 قبل از ظهر در پاسخ به: آیا قوانین تصادفات رانندگی با مبانی بیمهای و نیاز روز جامعه همخوانی دارد؟ممنون جناب ملکی.👌
-
پوریا مبینی
عضو10 آبان 1399 در 10:41 قبل از ظهر در پاسخ به: آیا قوانین تصادفات رانندگی با مبانی بیمهای و نیاز روز جامعه همخوانی دارد؟ممنون استاد گرانقدر، عالی بود و استفاده کردم.