• آشنایی با بیمه‌های مهندسی

    ارسال شده توسط مهسا کاظم زاده زاهدی در 4 مهر 1405 در 4:15 بعد از ظهر

    بیمه مهندسی و انواع آن
    دنیای مهندسی، دنیای مدیریت ریسک‌های غیرقابل پیش‌بینی است. از لحظه کلنگ‌زنی تا بهره‌برداری نهایی، سرمایه‌های عظیمی در جریان است که کوچک‌ترین خطا یا حادثه می‌تواند کل پروژه را متوقف کند.

    بیمه‌های مهندسی که زیرمجموعه‌ای از بیمه‌های اموال هستند، دقیقاً برای پوشش همین ریسک‌های خاص طراحی شده‌اند. به طور کلی این بیمه‌ها را می‌توان به دو دسته تقسیم کرد:

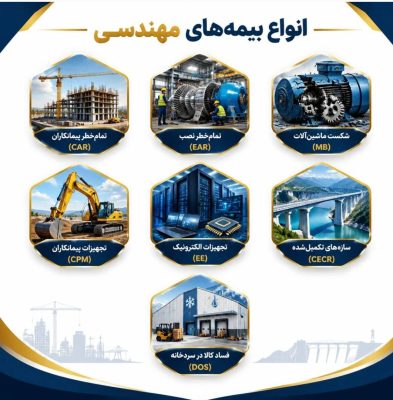
    ۱. دوره احداث (Construction): مخصوص پروژه‌هایی که هنوز در حال ساخت هستند. مانند:

    • تمام‌خطر پیمانکاران (CAR)
    • تمام‌خطر نصب (EAR)
    • جامع پروژه (CPI)

    ۲. دوره بهره‌برداری (Operation): مخصوص تجهیزات و سازه‌هایی که آماده کار هستند؛ مانند:

    • شکست ماشین‌آلات (MB)
    • تجهیزات الکترونیک (EE)
    • تجهیزات پیمانکاران (CPM)
    • سازه‌های تکمیل شده (CECR)
    • سایر موارد تخصصی مثل بویلر و مخازن (BPV)، فساد کالا در سردخانه (DOS) و پوشش‌های تبعی مثل عدم‌النفع (MLOP).

    نکته کلیدی: تفاوت اصلی این بیمه‌ها در زمان وقوع حادثه و ماهیت داراییِ تحت پوشش است. انتخابِ اشتباه بیمه‌نامه در هر یک از این دوره‌ها، می‌تواند منجر به خسارت‌های جبران‌ناپذیر مالی شود.

    مهسا کاظم زاده زاهدی پاسخ داد 5 روز، 22 ساعت پیش 1 عضو · 2 پاسخ ها
  • 2 پاسخ ها
  • مهسا کاظم زاده زاهدی

    عضو
    5 مهر 1405 در 9:16 بعد از ظهر

    مدت در بیمه‌های مهندسی

    در بیمه‌های مهندسی، زمان تنها یک بازه تقویمی نیست؛ بلکه مرزِ دقیقِ مسئولیتِ بیمه‌گر است. کوچک‌ترین خطا در تنظیم تاریخ‌ها منجر به خلأ پوششی می‌شود؛ یعنی زمانی که شما تصور می‌کنید تحت پوشش هستید، اما عملاً قرارداد به پایان رسیده است. مفهوم و نحوه تعیین مدت بر اساس نوع بیمه‌نامه (دوره ساخت یا دوره بهره‌برداری) به شرح زیر است:

    بیمه‌نامه‌های دوره ساخت (پروژه‌های در حال احداث)

    در بیمه‌های مهندسی برای پروژه‌های عمرانی و در حال احداث (شامل بیمه‌نامه‌های تمام خطر پیمانکاران و تمام خطر نصب)، مدت بیمه‌نامه برخلاف سایر بیمه‌ها یک‌ساله نبوده و معادل مدت زمان اجرای پروژه، وابسته به مدت قرارداد و جدول زمان‌بندی کار است. در این بیمه‌نامه‌ها تاریخ شروع، پایان و دوره نگهداری از اهمیت خاصی برخوردار است:

    • تاریخ شروع: معمولاً از لحظه تخلیه اولین محموله و مصالح در سایت یا شروع فعالیت‌های اجرایی.
    • تاریخ پایان: زمان تحویل موقت یا پایان دوره نصب و تست.
    • دوره تضمین یا نگهداری (تحویل موقت): از آنجایی که در قرارداد پروژه‌های در حال احداث مدتی نیز بابت دوره تضمین یا نگهداری (همان تحویل موقت پروژه به کارفرما) در نظر گرفته می‌شود، این دوره نیز به مدت زمان بیمه‌نامه افزوده می‌گردد.

    این بازه، «منطقه خاکستری» بسیاری از پروژه‌هاست؛ در این مدت پوشش تمام‌خطر نبوده و خطرات طبیعی را تحت پوشش قرار نمی دهد و به‌طور پیش‌فرض نیز تحت پوشش بیمه‌نامه قرار ندارد. چنانچه با توافق تحت پوشش قرار گیرد، باید صراحتاً مشخص شود که پوشش صرفاً شامل حوادث حین دوره نگهداری است ( دوره نگهداری ساده) یا خسارت‌هایی که منشأ آن‌ها مربوط به دوره ساخت بوده (دوره نگهداری گسترده ) نیز پوشش دارد.

    بیمه‌نامه‌های دوره بهره‌برداری

    در بیمه‌های مهندسی برای دوره بهره‌برداری:

    • مدت پوشش بیمه‌نامه سالانه (حداکثر یک سال) است.
    • این بیمه‌نامه‌ها می‌توانند بسته به تقاضای بیمه‌گذار تمدید گردند.
    • تمدید پوشش با توجه به پیشرفت فیزیکی پروژه نیازمند ارزیابی مجدد ریسک و بررسی وضعیت سلامت تجهیزات است.
  • مهسا کاظم زاده زاهدی

    عضو
    8 مهر 1405 در 9:33 قبل از ظهر

    گستره پوشش در بیمه‌های مهندسی

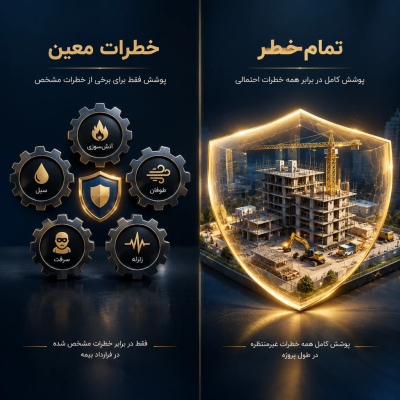
    در صنعت بیمه و به‌ویژه بیمه‌های مهندسی، گستره پوشش بر پایه دو الگوی بنیادین تعریف می‌شود:

    1. خطرات معین و

    2. تمام‌خطر.

    بیمه‌نامه‌های با خطرات معین (Named Perils): تنها خسارات ناشی از خطراتی را جبران می‌کنند که صراحتاً در شرایط عمومی یا خصوصی قید شده‌اند. ویژگی اصلی خطرات معین این است که حوادث تحت پوشش محدود و احصاشده هستند و هر خطری که در متن قرارداد نیامده باشد، خارج از تعهد بیمه‌گر است.

    مزایای خطرات معین:

    • شفافیت کامل تعهدات،
    • حق‌بیمه اقتصادی‌تر و
    • امکان انتخاب آگاهانه پوشش متناسب با ریسک‌های شناسایی‌شده پروژه.

    معایب خطرات معین:

    • عدم پوشش حوادث نوظهور یا پیش‌بینی‌نشده و
    • وجود شکاف‌های بیمه‌ای (Coverage Gaps) در پروژه‌های پیچیده عمرانی و صنعتی.
    • بار اثبات وقوع حادثه بر اثر خطرِ تحت‌پوشش، بر عهده بیمه‌گذار است.

    بیمه‌نامه‌های تمام‌خطر (All Risks):

    این نوع بیمه‌نامه هرگونه حادثه فیزیکی، ناگهانی و پیش‌بینی‌نشده را پوشش می‌دهند، مگر آنچه صریحاً استثنا شده باشد. ویژگی اصلی All Risks این است که اصل بر پوشش حداکثری قرار دارد و به دلیل تعدد پیمانکاران و ماهیت پویا و غیرقطعی ریسک، الگوی «تمام‌خطر» استاندارد الزام‌آور پروژه‌هاست یعنی الگوی پایه در بیمه‌های دوره احداث و نصب (CAR و EAR) است.

    مزایای تمام‌خطر:

    • چتر حمایتی جامع،
    • تأمین امنیت مالی ذی‌نفعان متعدد پروژه و
    • مصونیت در برابر خطرات مرکب، مبهم و ناشناخته.
    • بیمه‌گذار صرفاً خسارت را اعلام می‌کند و اثبات شمول حادثه در دایره استثنائات، بر عهده بیمه‌گر است.

    معایب تمام‌خطر:

    • هزینه حق‌بیمه بالاتر،
    • فهرست مفصل استثنائات و
    • الزام به مدیریت دقیق و الحاق کلوزهای فنی برای حذف استثنائات.

    خطای رایج بازار:

    All Risks به معنای «بیمه مطلق و بدون قید» نیست؛ بلکه استثنائات، مرز دقیق تعهدات آن را شکل می‌دهند.

    استثنائات بنیادین All Risks:

    عمده ترین استثنائات در بیمهنامه های تمام خطر عبارتند از:

    • عیب ذاتی، استهلاک، فرسودگی، و
    • خطاهای طراحی و متریال (طبق استانداردهای بین‌المللی نظیر Munich Re و کلوزهای LEG).

    استثنائات پوشش All Risks را می‌توان با الحاق کلوزهای تکمیلی (Extensions) منعطف ساخت.

    کدام بهتر است:

    پوشش خطرات معین نیازمند شناسایی دقیق خطر است، در حالی که تمام‌خطر خطای پیش‌بینی مهندسی را پوشش می‌دهد. در عوض اولی ارزان و دومی گران تر است.

Log in to reply.